
# Educación financiera de los niños desde la más temprana edad
El dinero es una de las fuentes de estrés más comunes en la vida adulta, y sin embargo sorprendentemente poco se le dedica en la educación. La mayoría de los padres coincide en que la educación financiera es importante, pero cuando llega el momento de una conversación concreta en la cena, el tema simplemente desaparece por sí solo. Y sin embargo, precisamente en casa, en las situaciones cotidianas, se sientan las bases de cómo una persona manejará el dinero durante toda su vida.
Las investigaciones muestran repetidamente que los hábitos financieros se forman mucho antes de lo que la mayoría de los padres esperaría. Según un estudio de la Universidad de Cambridge, las actitudes básicas hacia el dinero están en gran medida formadas ya a los siete años. Esto no significa que un preescolar deba entender una cartera de inversiones, pero sí significa que esperar hasta el instituto para hablar de finanzas es demasiado tarde.
La buena noticia es que hablar con los hijos sobre el dinero no tiene por qué ser ninguna ciencia. Basta con saber qué puede entender el niño a su edad y adaptar a ello la forma en que se abre el tema.
Pruebe nuestros productos naturales


Los más pequeños y los primeros pasos: el mundo de las monedas y las decisiones
Con los niños más pequeños, aproximadamente de tres a seis años, se trata principalmente de que comprendan que el dinero no es algo mágico que sale del cajero automático cuando hace falta. A esta edad los niños piensan de forma concreta y en tiempo presente, por lo que conceptos abstractos como «ahorrar para el futuro» o «presupuesto familiar» no tienen sentido. Lo que sí tiene sentido es la experiencia directa.
Un ejemplo sencillo de la vida cotidiana: el padre o la madre lleva al niño a la tienda y le pone unas monedas en la mano. El niño puede elegir un pequeño dulce o un juguete. Con esto aprende que con el dinero se consiguen cosas, pero también que una elección excluye a la otra. Esta comprensión básica del compromiso y la elección es el primer bloque de construcción de la inteligencia financiera.
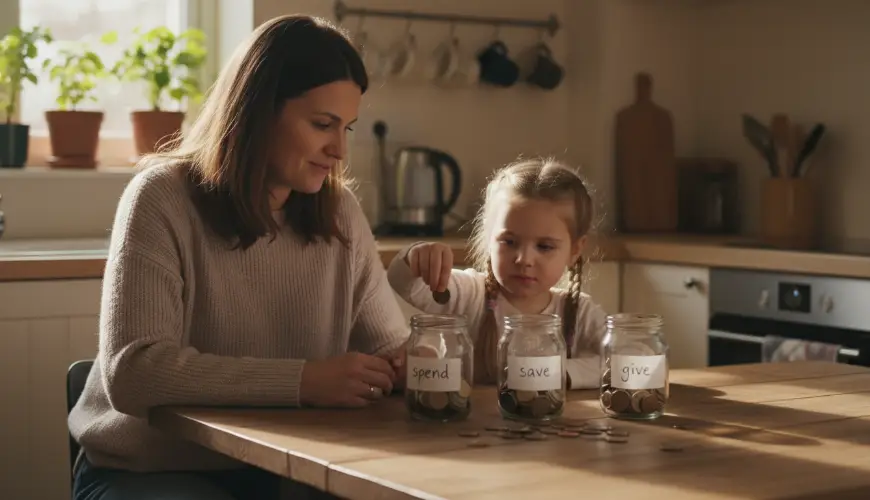
A esta edad funcionan muy bien las huchas transparentes o los tarros de cristal en los que el niño puede ver cómo se acumulan las monedas. La presencia física del dinero es fundamental para un niño pequeño — una tarjeta o un pago por móvil sencillamente no tiene ningún peso real para ellos. Los padres pueden introducir un sencillo sistema de tres tarros: uno para gastar, uno para ahorrar y uno para donar. Este enfoque, popularizado por el educador financiero estadounidense Ron Lieror, enseña a los niños desde pequeños que el dinero tiene distintos propósitos y que se puede gestionar de forma consciente.
Las conversaciones a esta edad deben ser breves, lúdicas y vinculadas a situaciones concretas. No hace falta explicar cómo funciona la economía — basta con decir: «¿Ves ese juguete? Cuesta lo mismo que tienes ahora en la mano. ¿Quieres comprarlo o guardarte el dinero?» Así el niño experimenta una toma de decisiones real, no solo teoría.
También es importante no subestimar la influencia del propio comportamiento. Los niños a esta edad son observadores por excelencia. Si ven a sus padres comprar sin pensar o, por el contrario, comparar precios con cuidado, adoptan estos patrones mucho antes de ser capaces de reflexionar sobre ellos.
Edad escolar: la paga, el trabajo y la comprensión del valor
Entre los siete y los doce años, el niño accede a un mundo completamente nuevo de posibilidades en lo que respecta a la educación financiera. El pensamiento se vuelve más lógico, el niño entiende el tiempo y puede imaginarse que puede ahorrar para algo. Aquí es donde entra en juego la paga como una de las herramientas más eficaces que tienen los padres a su disposición.
El debate sobre si vincular la paga a las tareas domésticas o darla de forma incondicional no tiene una respuesta única. Cada enfoque tiene sus pros y sus contras. La paga condicionada enseña que el dinero es la recompensa por el trabajo — lo cual corresponde a la realidad del mundo adulto. Por otro lado, la paga incondicional da al niño espacio para aprender a administrar sin presión y para entender que las tareas domésticas forman parte de la convivencia familiar, no de una transacción comercial. Muchos expertos en psicología infantil recomiendan una combinación: una paga básica sin condiciones y la posibilidad de ganar más con tareas extraordinarias.
Independientemente del enfoque que elijan los padres, lo fundamental es dar al niño verdadera autonomía para decidir cómo gasta su paga. Si el padre o la madre interviene constantemente y comenta cada compra, el niño no aprenderá responsabilidad — solo aprenderá a evitar las críticas. Dejar que el niño compre algo innecesario y luego se queje de ello es una valiosa lección que ninguna conversación puede sustituir plenamente.
Precisamente a esta edad también es conveniente empezar a hablar sobre el valor de las cosas en un contexto más amplio. ¿Cómo se hizo el jersey que el niño quiere comprar? ¿Quién lo fabricó y en qué condiciones? Estos temas conectan de forma natural la educación financiera con valores como el comercio justo, la sostenibilidad o el consumo ético — y los niños en edad escolar son sorprendentemente receptivos a estos temas. No se trata de moralizar, sino de ampliar la perspectiva: el dinero no son solo números, son decisiones que tienen consecuencias.
Una forma inteligente de abrir estos temas es ir de compras juntos — ya sea ropa, juguetes o alimentos. Comparar precios, leer etiquetas, buscar alternativas: todo ello son habilidades prácticas que el niño aprende de forma natural en un contexto real. Y si la familia elige conscientemente productos respetuosos con el medio ambiente o artículos de producción local, es una excelente oportunidad para explicar por qué a veces merece la pena pagar más por algo de mayor calidad o más ético.
Como dijo una vez Warren Buffett: «Cuanto antes aprendas a ahorrar e invertir, mejor para ti.» Esta idea también es válida en el mundo infantil, aunque a una escala mucho más modesta — un escolar que guarda parte de su paga para algo que desea experimenta a pequeña escala exactamente el mismo principio que Buffett describe.
Adolescencia: el momento de la verdadera educación financiera
Los adolescentes están en el umbral de la edad adulta y sus decisiones financieras empiezan a tener consecuencias reales. Un trabajo de verano, una cuenta propia, las primeras compras importantes — todo ello trae nuevos desafíos y oportunidades. Y es precisamente aquí donde muchos padres dejan de hablar de dinero por completo (porque el adolescente «ya lo sabe»), o bien empiezan con conferencias que alejan a los jóvenes de cualquier debate.
El enfoque eficaz es diferente: en lugar de conferencias, involucrar al adolescente en las decisiones financieras reales de la familia. No para que cargue con la responsabilidad de las finanzas familiares, sino para que vea cómo funciona en la práctica. ¿Cuánto cuesta la electricidad? ¿Cómo se elabora el presupuesto familiar? ¿Qué significa una hipoteca? Estas conversaciones no tienen por qué ser formales — pueden surgir de forma natural de las situaciones cotidianas.
Tener una cuenta bancaria propia es un hito importante para un adolescente. Gestionar el propio dinero, controlar los gastos y planificar con antelación son habilidades que no se pueden aprender de un libro — hay que vivirlas. Los padres pueden ayudar a establecer reglas básicas y ofrecer apoyo, pero un control excesivo arruina este proceso.
A esta edad también es conveniente abrir temas como las tarjetas de crédito, los préstamos o los intereses. Muchos jóvenes se meten en problemas financieros precisamente porque nunca entendieron cómo funciona la deuda. Explicar con un ejemplo sencillo qué significa pedir dinero prestado con intereses es una inversión en el futuro del hijo que se recupera con creces.
Es interesante que los estudios de la OCDE sobre la educación financiera de los jóvenes muestran repetidamente que los jóvenes que hablaron de finanzas en casa con sus padres obtienen resultados significativamente mejores en la gestión del dinero en la edad adulta. La escuela puede proporcionar la teoría, pero la familia da el contexto y los valores, que son igualmente importantes.
Los adolescentes también empiezan a percibir la cultura del consumo de forma más crítica — o, por el contrario, caen en ella bajo la presión de sus compañeros. Las conversaciones sobre la publicidad, sobre cómo funciona el marketing y por qué ciertas cosas nos atraen a comprar son enormemente valiosas a esta edad. Enseñar al adolescente a distinguir entre lo que realmente quiere y lo que alguien quiere venderle es una de las cosas más importantes que los padres pueden transmitirle.
La educación financiera no es una conversación puntual, sino un proceso a largo plazo que se adapta al crecimiento del niño. No hace falta ser un experto en finanzas ni tener las propias finanzas perfectamente resueltas — basta con estar dispuesto a hablar con apertura, cometer errores y aprender de ellos juntos. Los niños que ven a sus padres pensar en el dinero de forma consciente y reflexiva adoptan este enfoque de manera natural. Y esa es la base sobre la que se puede construir toda una vida.